2025-2031年中國(guó)瀝青基碳纖維行業(yè)市場(chǎng)全景調(diào)研及投資規(guī)模預(yù)測(cè) 高性能瀝青基碳纖維迎來(lái)戰(zhàn)略機(jī)遇期
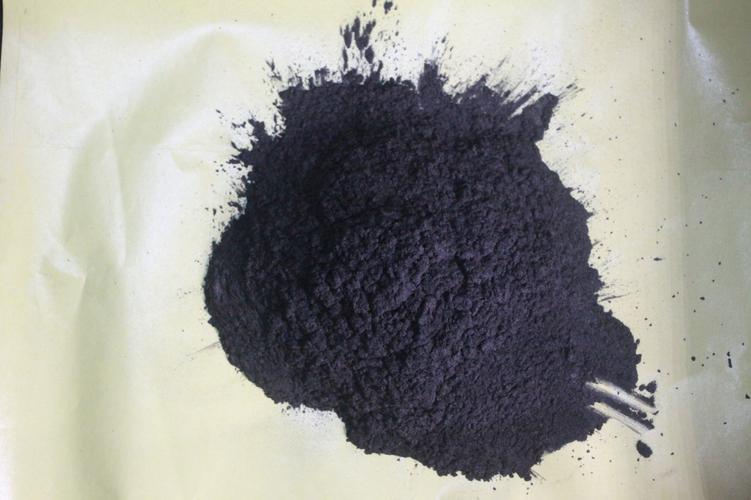
瀝青基碳纖維是以石油瀝青、煤瀝青等為原料,經(jīng)精制、紡絲、預(yù)氧化、碳化等工藝制成的高性能纖維材料,具有高模量、高導(dǎo)熱、低膨脹、耐高溫等獨(dú)特性能。其中,高性能瀝青基碳纖維(高模量、高導(dǎo)熱型)在航空航天、衛(wèi)星結(jié)構(gòu)、精密儀器、散熱管理等領(lǐng)域具有不可替代的地位。隨著中國(guó)高端制造與國(guó)防軍工的快速發(fā)展,瀝青基碳纖維行業(yè)正迎來(lái)從技術(shù)突破到產(chǎn)業(yè)化放量的關(guān)鍵窗口期。本文基于2024年及歷史數(shù)據(jù),對(duì)2025-2031年中國(guó)瀝青基碳纖維市場(chǎng)進(jìn)行全景調(diào)研與投資規(guī)模預(yù)測(cè),聚焦高性能瀝青基碳纖維的供需格局、技術(shù)進(jìn)展、競(jìng)爭(zhēng)態(tài)勢(shì)與投資機(jī)會(huì)。
一、行業(yè)概述與產(chǎn)業(yè)鏈分析
瀝青基碳纖維按性能可分為通用級(jí)(GPCF)和高性能級(jí)(HPCF)。高性能瀝青基碳纖維的模量通常在400GPa以上,導(dǎo)熱率可達(dá)500W/(m·K)以上,是航空航天結(jié)構(gòu)件、熱管理組件的理想材料。產(chǎn)業(yè)鏈上游為瀝青原料(石油瀝青、煤瀝青、合成瀝青)及紡絲設(shè)備;中游為瀝青基碳纖維制備(包括精制、紡絲、不熔化、碳化、石墨化);下游應(yīng)用涵蓋航空航天(衛(wèi)星天線反射器、航天器結(jié)構(gòu)件)、工業(yè)(高導(dǎo)熱復(fù)合材料、散熱膜)、體育休閑及新能源等領(lǐng)域。我國(guó)瀝青基碳纖維研究起步較早,但產(chǎn)業(yè)化進(jìn)程緩慢,高性能產(chǎn)品長(zhǎng)期依賴進(jìn)口。隨著工藝技術(shù)突破和下游需求升級(jí),國(guó)產(chǎn)化替代加速。
二、市場(chǎng)發(fā)展現(xiàn)狀與供需分析
(一)全球市場(chǎng)格局
全球高性能瀝青基碳纖維市場(chǎng)主要由日本吳羽(Kureha)、日本三菱化學(xué)、美國(guó)Cytec(現(xiàn)Solvay)等企業(yè)主導(dǎo),其中吳羽在高導(dǎo)熱瀝青基碳纖維領(lǐng)域占據(jù)絕對(duì)優(yōu)勢(shì)。2024年全球高性能瀝青基碳纖維市場(chǎng)規(guī)模約8-10億美元,預(yù)計(jì)2025-2031年復(fù)合增長(zhǎng)率(CAGR)在8%-10%左右。
(二)中國(guó)市場(chǎng)規(guī)模與供需
2024年中國(guó)瀝青基碳纖維總需求量約1500-1800噸,其中高性能瀝青基碳纖維需求約300-400噸,國(guó)產(chǎn)化率不足30%。需求主要來(lái)自航空航天(約40%)、高導(dǎo)熱散熱(約30%)、工業(yè)復(fù)合材料(約20%)及體育休閑(10%)。供給方面,國(guó)內(nèi)具備高性能瀝青基碳纖維小批量生產(chǎn)能力的企業(yè)包括中科院山西煤化所(技術(shù)孵化企業(yè))、遼寧諾科碳材料、湖南偉強(qiáng)新材料等,但產(chǎn)品一致性與批次穩(wěn)定性仍有待提升。2024年中國(guó)高性能瀝青基碳纖維市場(chǎng)規(guī)模約30-35億元,預(yù)計(jì)到2031年將突破100億元,2025-2031年CAGR約為18%-22%。
三、技術(shù)進(jìn)展與產(chǎn)業(yè)化瓶頸
(一)技術(shù)進(jìn)展
國(guó)內(nèi)在瀝青精制、熔融紡絲、不熔化處理及碳化石墨化工藝方面已取得顯著進(jìn)展。山西煤化所研發(fā)的高導(dǎo)熱瀝青基碳纖維導(dǎo)熱率突破600W/(m·K);部分企業(yè)實(shí)現(xiàn)了模量500GPa級(jí)以上產(chǎn)品的中試生產(chǎn)。連續(xù)化、大絲束化、低成本化是當(dāng)前技術(shù)攻關(guān)的主要方向。
(二)產(chǎn)業(yè)化瓶頸
- 原料瀝青質(zhì)量不夠穩(wěn)定,高端紡絲級(jí)瀝青依賴進(jìn)口或需定制精制;2. 關(guān)鍵裝備(如紡絲組件、高溫石墨化爐)國(guó)產(chǎn)化程度低;3. 生產(chǎn)成本高,規(guī)模效應(yīng)尚未形成;4. 下游應(yīng)用驗(yàn)證周期長(zhǎng),航空航天領(lǐng)域準(zhǔn)入門檻極高。
四、競(jìng)爭(zhēng)格局與重點(diǎn)企業(yè)分析
國(guó)內(nèi)高性能瀝青基碳纖維市場(chǎng)參與者主要包括:
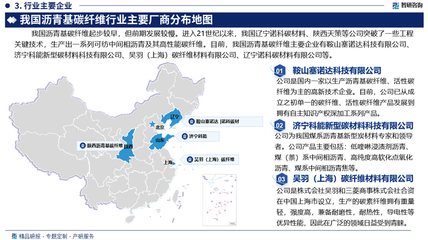
1. 遼寧諾科碳材料有限公司:具備百噸級(jí)高性能瀝青基碳纖維產(chǎn)能,產(chǎn)品在航天領(lǐng)域獲得應(yīng)用。
2. 湖南偉強(qiáng)新材料科技有限公司:專注高導(dǎo)熱瀝青基碳纖維,散熱膜產(chǎn)品已進(jìn)入消費(fèi)電子供應(yīng)鏈。
3. 中科院山西煤化所孵化企業(yè)(如山西鋼科碳材料):技術(shù)儲(chǔ)備深厚,聚焦高模量產(chǎn)品。
4. 江蘇恒神股份、中復(fù)神鷹等碳纖維龍頭企業(yè):以PAN基為主,但逐步布局瀝青基產(chǎn)品。
寶武碳業(yè)、中石化等石化企業(yè)在瀝青原料精制方面具備潛在優(yōu)勢(shì)。
五、2025-2031年市場(chǎng)預(yù)測(cè)
(一)需求預(yù)測(cè)
預(yù)計(jì)2025-2031年中國(guó)高性能瀝青基碳纖維需求將從約450噸增長(zhǎng)至1500噸以上,CAGR超過(guò)20%。驅(qū)動(dòng)因素包括:1. 航天強(qiáng)國(guó)戰(zhàn)略下衛(wèi)星星座組網(wǎng)與深空探測(cè)任務(wù)增加;2. 第三代半導(dǎo)體、5G/6G通信對(duì)高導(dǎo)熱散熱材料需求爆發(fā);3. 國(guó)產(chǎn)大飛機(jī)及高端裝備輕量化需求。
(二)規(guī)模預(yù)測(cè)
2025年中國(guó)高性能瀝青基碳纖維市場(chǎng)規(guī)模預(yù)計(jì)達(dá)40-45億元,2027年突破60億元,2031年達(dá)到120-150億元,CAGR約20%-23%。其中高導(dǎo)熱型產(chǎn)品增速高于高模量型,占比將從當(dāng)前的35%提升至2031年的50%以上。
(三)價(jià)格趨勢(shì)
隨著國(guó)產(chǎn)化率提升和規(guī)模效應(yīng)顯現(xiàn),高性能瀝青基碳纖維價(jià)格將從當(dāng)前的800-1200元/公斤逐步下降至2031年的500-800元/公斤,但高端航空航天級(jí)產(chǎn)品價(jià)格仍將保持高位。
六、投資規(guī)模預(yù)測(cè)與建議
(一)投資規(guī)模預(yù)測(cè)
2025-2031年,中國(guó)瀝青基碳纖維行業(yè)總投資規(guī)模(含新建產(chǎn)能、技術(shù)改造、研發(fā)投入)預(yù)計(jì)超過(guò)200億元,其中高性能瀝青基碳纖維相關(guān)投資占比約60%,達(dá)120-150億元。投資方向主要集中在:萬(wàn)噸級(jí)原料瀝青精制裝置、百噸級(jí)高性能碳纖維生產(chǎn)線、石墨化裝備升級(jí)、下游復(fù)合材料及應(yīng)用開發(fā)。
(二)投資風(fēng)險(xiǎn)
- 技術(shù)風(fēng)險(xiǎn):工藝穩(wěn)定性與產(chǎn)品一致性突破不及預(yù)期;2. 市場(chǎng)風(fēng)險(xiǎn):下游驗(yàn)證周期長(zhǎng),短期需求釋放緩慢;3. 競(jìng)爭(zhēng)風(fēng)險(xiǎn):國(guó)際巨頭降價(jià)打壓與國(guó)內(nèi)低端產(chǎn)能過(guò)剩;4. 政策風(fēng)險(xiǎn):軍工訂單波動(dòng)及環(huán)保政策趨嚴(yán)。
(三)投資建議
- 重點(diǎn)關(guān)注具備航天級(jí)產(chǎn)品認(rèn)證資質(zhì)和穩(wěn)定批產(chǎn)能力的企業(yè);2. 布局高導(dǎo)熱瀝青基碳纖維在消費(fèi)電子散熱、新能源熱管理領(lǐng)域的應(yīng)用;3. 關(guān)注上游紡絲級(jí)瀝青精制環(huán)節(jié)的投資機(jī)會(huì);4. 建議采取“技術(shù)+資本+下游綁定”的協(xié)同模式,與終端用戶聯(lián)合開發(fā)以縮短驗(yàn)證周期。
七、結(jié)論
2025-2031年是中國(guó)高性能瀝青基碳纖維行業(yè)從導(dǎo)入期邁向成長(zhǎng)期的關(guān)鍵階段。在國(guó)防軍工需求牽引和民用散熱市場(chǎng)爆發(fā)的雙重驅(qū)動(dòng)下,行業(yè)將保持高速增長(zhǎng),國(guó)產(chǎn)化率有望從不足30%提升至60%以上。投資者應(yīng)把握技術(shù)突破與產(chǎn)能釋放的節(jié)奏,重點(diǎn)關(guān)注高導(dǎo)熱型產(chǎn)品及航空航天應(yīng)用賽道,同時(shí)警惕技術(shù)驗(yàn)證與市場(chǎng)競(jìng)爭(zhēng)風(fēng)險(xiǎn)。高性能瀝青基碳纖維具備高成長(zhǎng)性與戰(zhàn)略價(jià)值,是新材料領(lǐng)域值得重點(diǎn)布局的細(xì)分方向。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.cnloli.com/product/44.html
更新時(shí)間:2026-11-14 16:57:44